


日圓在日本薪資數據優於預期後回吐漲幅
- 受日本薪資數據影響,USD/JPY 自略高於 158.50 的水準來回震盪,該水準為 9 月 25 日以來最高。
- 日本 8 月實質薪資年增 1.5%,連續第八個月成長。
- 期貨市場顯示,BoJ 於 10 月升息的機率約為 17%,12 月採取行動的機率約為 71%。
日本 8 月薪資增幅快於預期,但日圓仍然走弱。USD/JPY 交投於 158.00 附近,回到數據公布前的水準;該數據一度推動匯價升至 9 月 25 日以來最高。
名目薪資年增 3.8%,高於預估的 3.7%,但較 7 月下滑,且實質薪資增幅連續第二個月放緩至 1.5%。同一份報告還將 7 月數據自 4.7% 下修至 4.3%,下修幅度是本次優於預期幅度的四倍。
薪資增速快於物價,是日本央行(BoJ)支持進一步升息的理由,而增速放緩的趨勢並未促使下一次升息提前。這使得 USD/JPY 在 10 月大部分時間內,主要仍將跟隨該貨幣對中的美元走勢。
東京稱日圓被低估,並承諾減稅
首相高市週二在國會表示,她將在不發行新債的情況下調降食品消費稅。日本 10 年期公債殖利率週三持穩於 3.11% 附近,接近三十年高點。若殖利率上升反映的是對預算的擔憂,而非利率預期,反而可能削弱貨幣,而不是支撐其走強。
財務大臣片山與美國財政部長 Bessent 於 9 月下旬表示,日圓被低估令人憂心。週三公布的聯邦公開市場委員會(FOMC)會議紀錄記載了紐約聯準銀行代表財政部進行的匯市干預,即 7 月 31 日與日本同步買入日圓,當時 USD/JPY 略低於 164.00。被低估,是兩國財政部對一種他們已經真金白銀干預過一次的貨幣所使用的措辭。
BoJ 升息 25 個基點,僅能縮小其欲彌補差距的十分之一
BoJ 在 9 月 18 日升息後,政策利率來到 1.25%,相較之下,聯準會利率為 3.75%-4.00%;期貨市場顯示,BoJ 在 12 月前再次行動的機率約為 71%。聯準會於 10 月 28 日以及 BoJ 於 10 月 30 日升息的機率相同,均接近 17%。
週五 14:00 GMT 公布的密西根大學(UoM)調查將包含美國家庭一年期通膨預期,前值為 4.6%。若數據高於預期,將增添市場對聯準會升息的押注,並帶動 USD/JPY 上行。
移動平均線附近的日圓水準
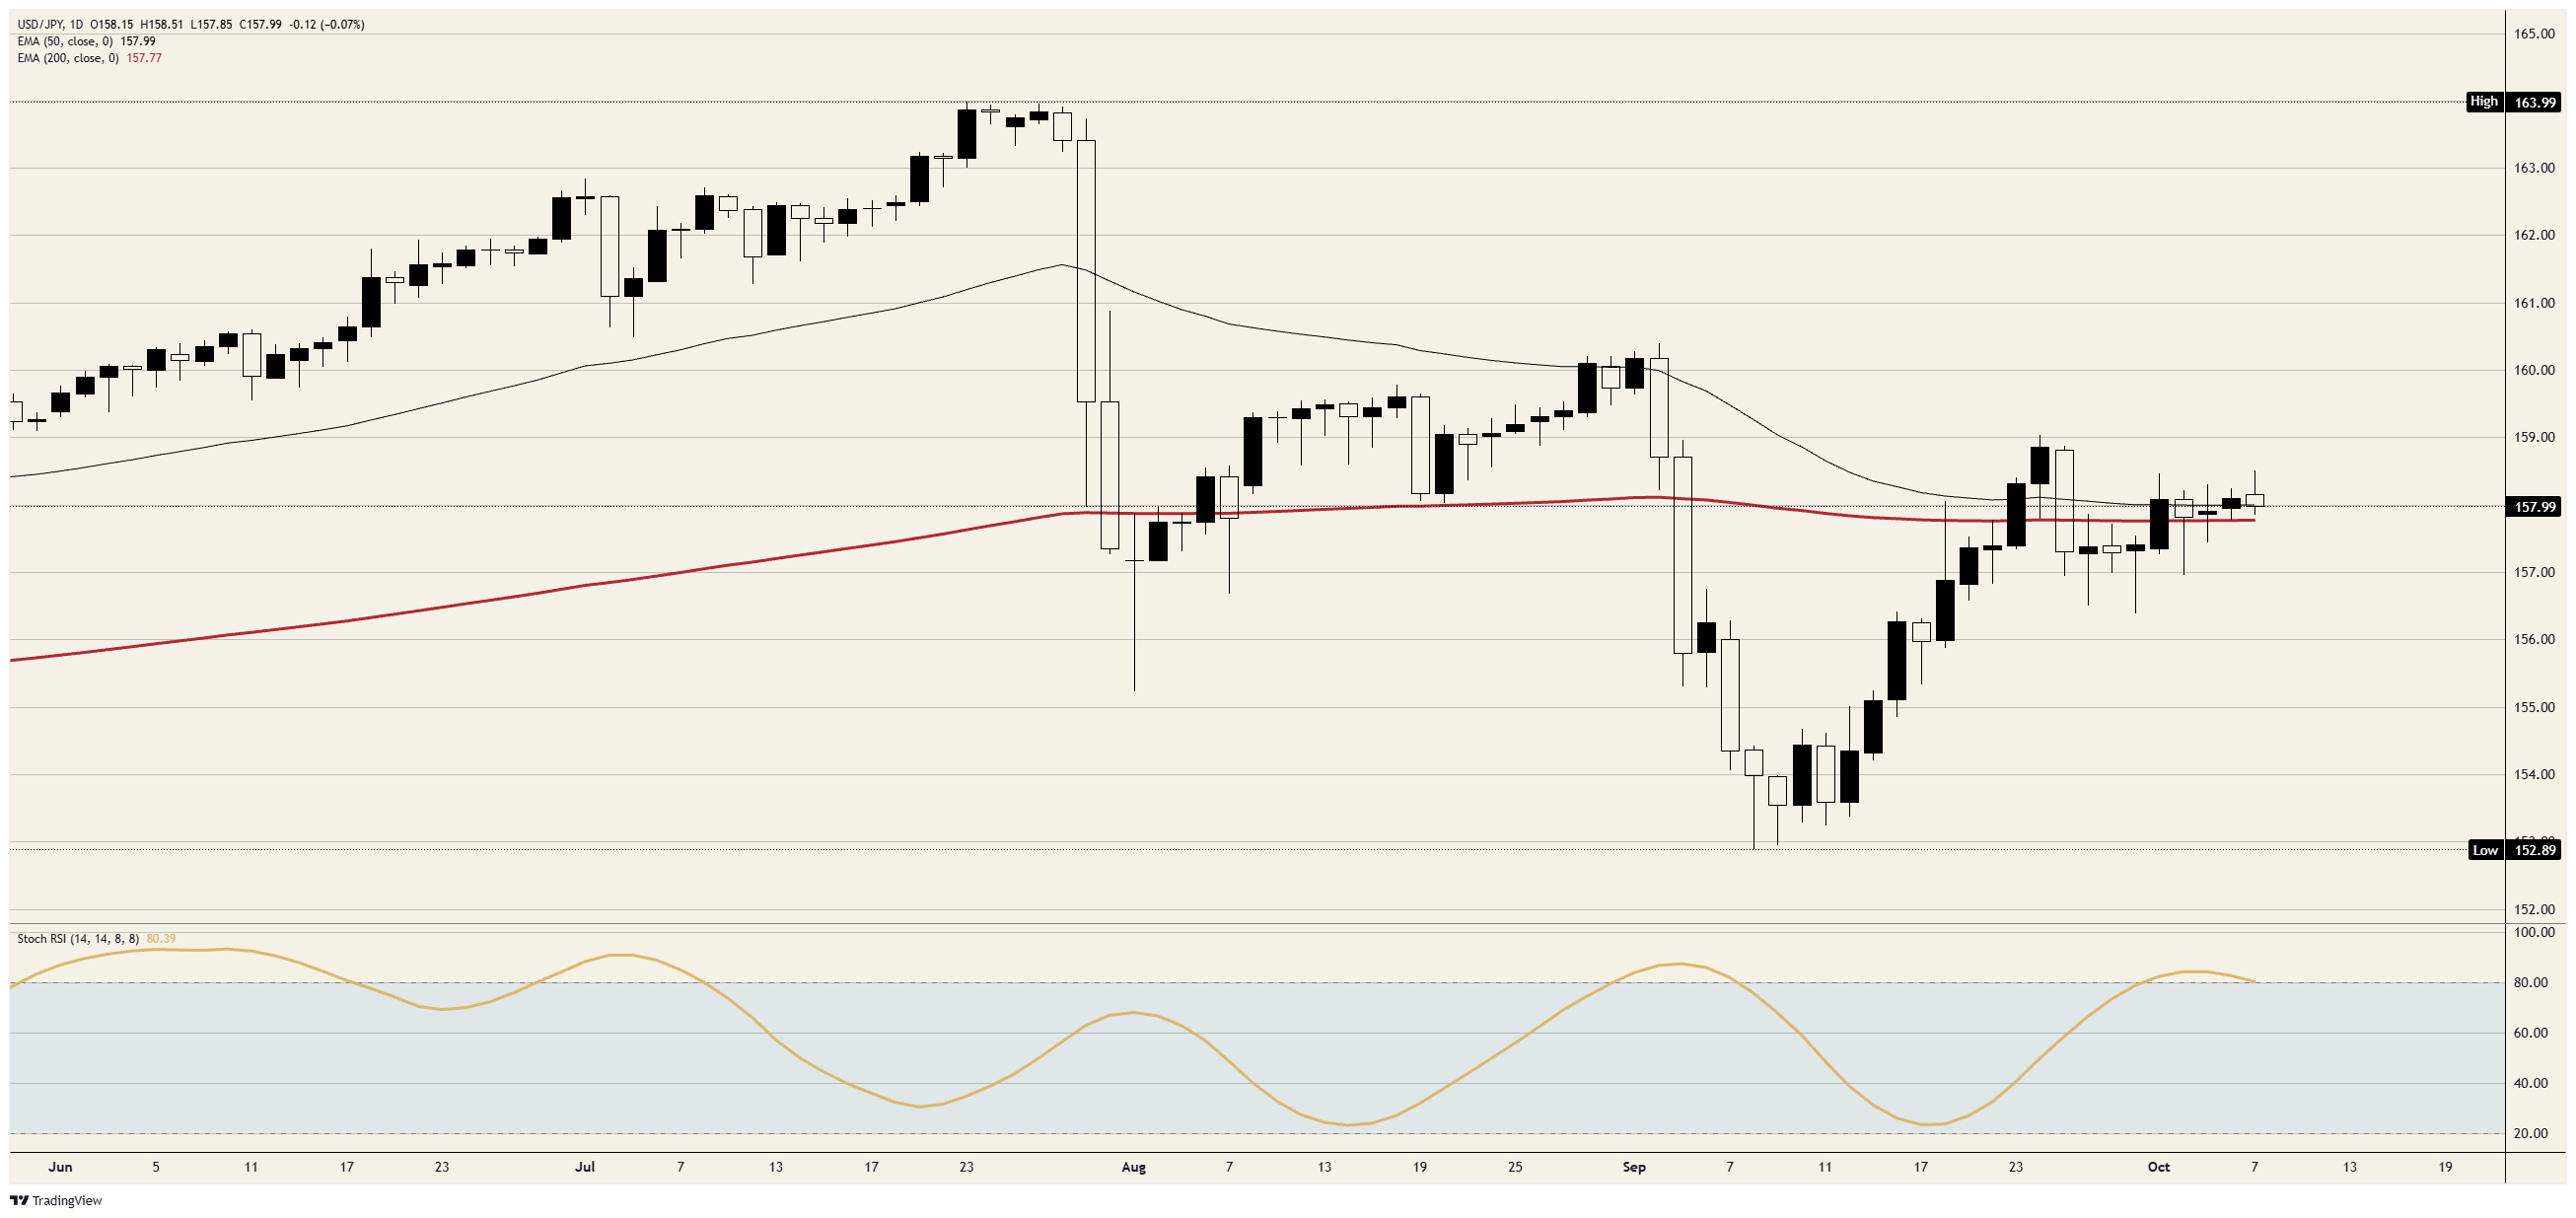
阻力:週三高點略高於 158.50,為 9 月 25 日以來最高,但在當日盤中回落。159.00 曾於 9 月 24 日阻擋 9 月反彈走勢。
支撐:200 日指數移動平均線(EMA)略低於 158.00,自 10 月 1 日以來一直位於每日收盤價下方。週一低點略低於 157.50,是做多部位所依託的關鍵防線。
偏向:只要收盤仍守住 157.50,整體傾向維持做多;週三僅差一點觸及的 158.50 仍是第一目標,159.00 為第二目標。日線圖上的隨機相對強弱指數(Stoch RSI)已自約 85 回落至接近 80,因此回測 157.50 符合此判斷。若日線收盤跌破 157.00,則取消做多觀點。
USD/JPY 日線圖
日圓常見問題
日圓(JPY)是全球交易最活躍的貨幣之一。其價值大致由日本經濟表現所決定,但更具體而言,還受到日本央行政策、日本與美國債券殖利率利差,以及交易員風險情緒等因素影響。
日本央行的職責之一是貨幣管控,因此其政策動向對日圓至關重要。BoJ 有時會直接干預匯市,通常是為了壓低日圓匯價,不過基於主要貿易夥伴的政治疑慮,這類行動並不常見。2013 年至 2024 年間,BoJ 的超寬鬆貨幣政策因其與其他主要中央銀行之間的政策分歧擴大,導致日圓相對主要貨幣持續貶值。近來,這一超寬鬆政策逐步退場,則為日圓帶來了一些支撐。
過去十年,BoJ 堅持超寬鬆貨幣政策的立場,導致其與其他中央銀行,尤其是美國聯準會之間的政策分歧擴大。這支持了美國與日本 10 年期公債殖利率利差的擴大,進而有利於美元兌日圓走強。BoJ 在 2024 年決定逐步放棄超寬鬆政策,再加上其他主要中央銀行降息,正使這一利差收窄。
日圓常被視為避險投資。這意味著在市場承壓時期,投資人更可能將資金投入日圓,因其被認為具有較高的可靠性與穩定性。在市場動盪時,日圓相較於其他被視為風險較高的貨幣,往往更容易走強。
實時報價















本網站所提供的資料僅屬一般性質,並不構成個人財務建議。在根據本網站上的任何資料採取行動之前,您應考慮該等資料是否適合您的目標、財務狀況及需要。投資差價合約(CFD)及外匯保證金合約涉及重大風險,並不適合所有投資者。您的損失可能超過您的初始存款。您並不擁有相關基礎資產,亦不享有其任何權益。我們建議您尋求獨立意見,並在交易前確保您已充分了解所涉及的風險。在購買網站上列出的任何產品之前,請務必閱讀並考慮相關披露文件。本網站提供的資料及廣告並非擬供任何身處其使用會違反當地法律及法規的國家或司法管轄區的人士使用。本網站提供的產品及服務並非擬供美國、馬來西亞及泰國居民使用。
TMGM 是由多家金融監管機構授權。
TMGM 集團下的 Trademax Australia Limited 公司(交易名稱為TMGM),是由澳大利亞證券和投資委員(ASIC)監管的金融服務公司,金融服務牌照號為 436416,公司地址為 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
郵箱:support@tmgm.com.au
TMGM 集團下的 Trademax Global Limited公司(交易名稱為TMGM),是由瓦努阿圖金融服務委員會(VFSC)監管的金融服務公司,金融牌照號為 40356,註冊地址為 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
郵箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 為營運名稱,獲塞舌爾金融服務管理局(FSA)授權及監管,執照號碼為 SD224。公司註冊地址為塞舌爾馬埃島 Providence Estate ABIS 中心 13 號辦公室。
郵箱:support@tmgm.com
TMGM集團下的Trademax Global Markets (International) Pty Ltd公司(交易名稱為TMGM),是由毛里求斯金融服務委員會監管的金融服務公司. 牌照號為 GB22201012,註冊地址為33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
郵箱:support@tmgm.com
版權所有 © TMGM。保留所有權利