

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดัชนีดอลลาร์ทะลุจุดสูงสุดของเดือนมิถุนายน ขณะที่ยูโรร่วงลงจากราคาน้ำมันดิบที่แพงขึ้น
- DXY ทะลุเหนือ 102.00 ขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนเมษายน 2025 ขณะที่ยูโรร่วงลง
- ยูโรอ่อนค่าต่ำกว่า 1.1300 เมื่อเทียบกับดอลลาร์เป็นครั้งแรกนับตั้งแต่เดือนพฤษภาคม 2025
- โอกาสที่เฟดจะขึ้นดอกเบี้ยในเดือนตุลาคมต่ำกว่า 40% ลดลงจากราว 70% เมื่อวันจันทร์
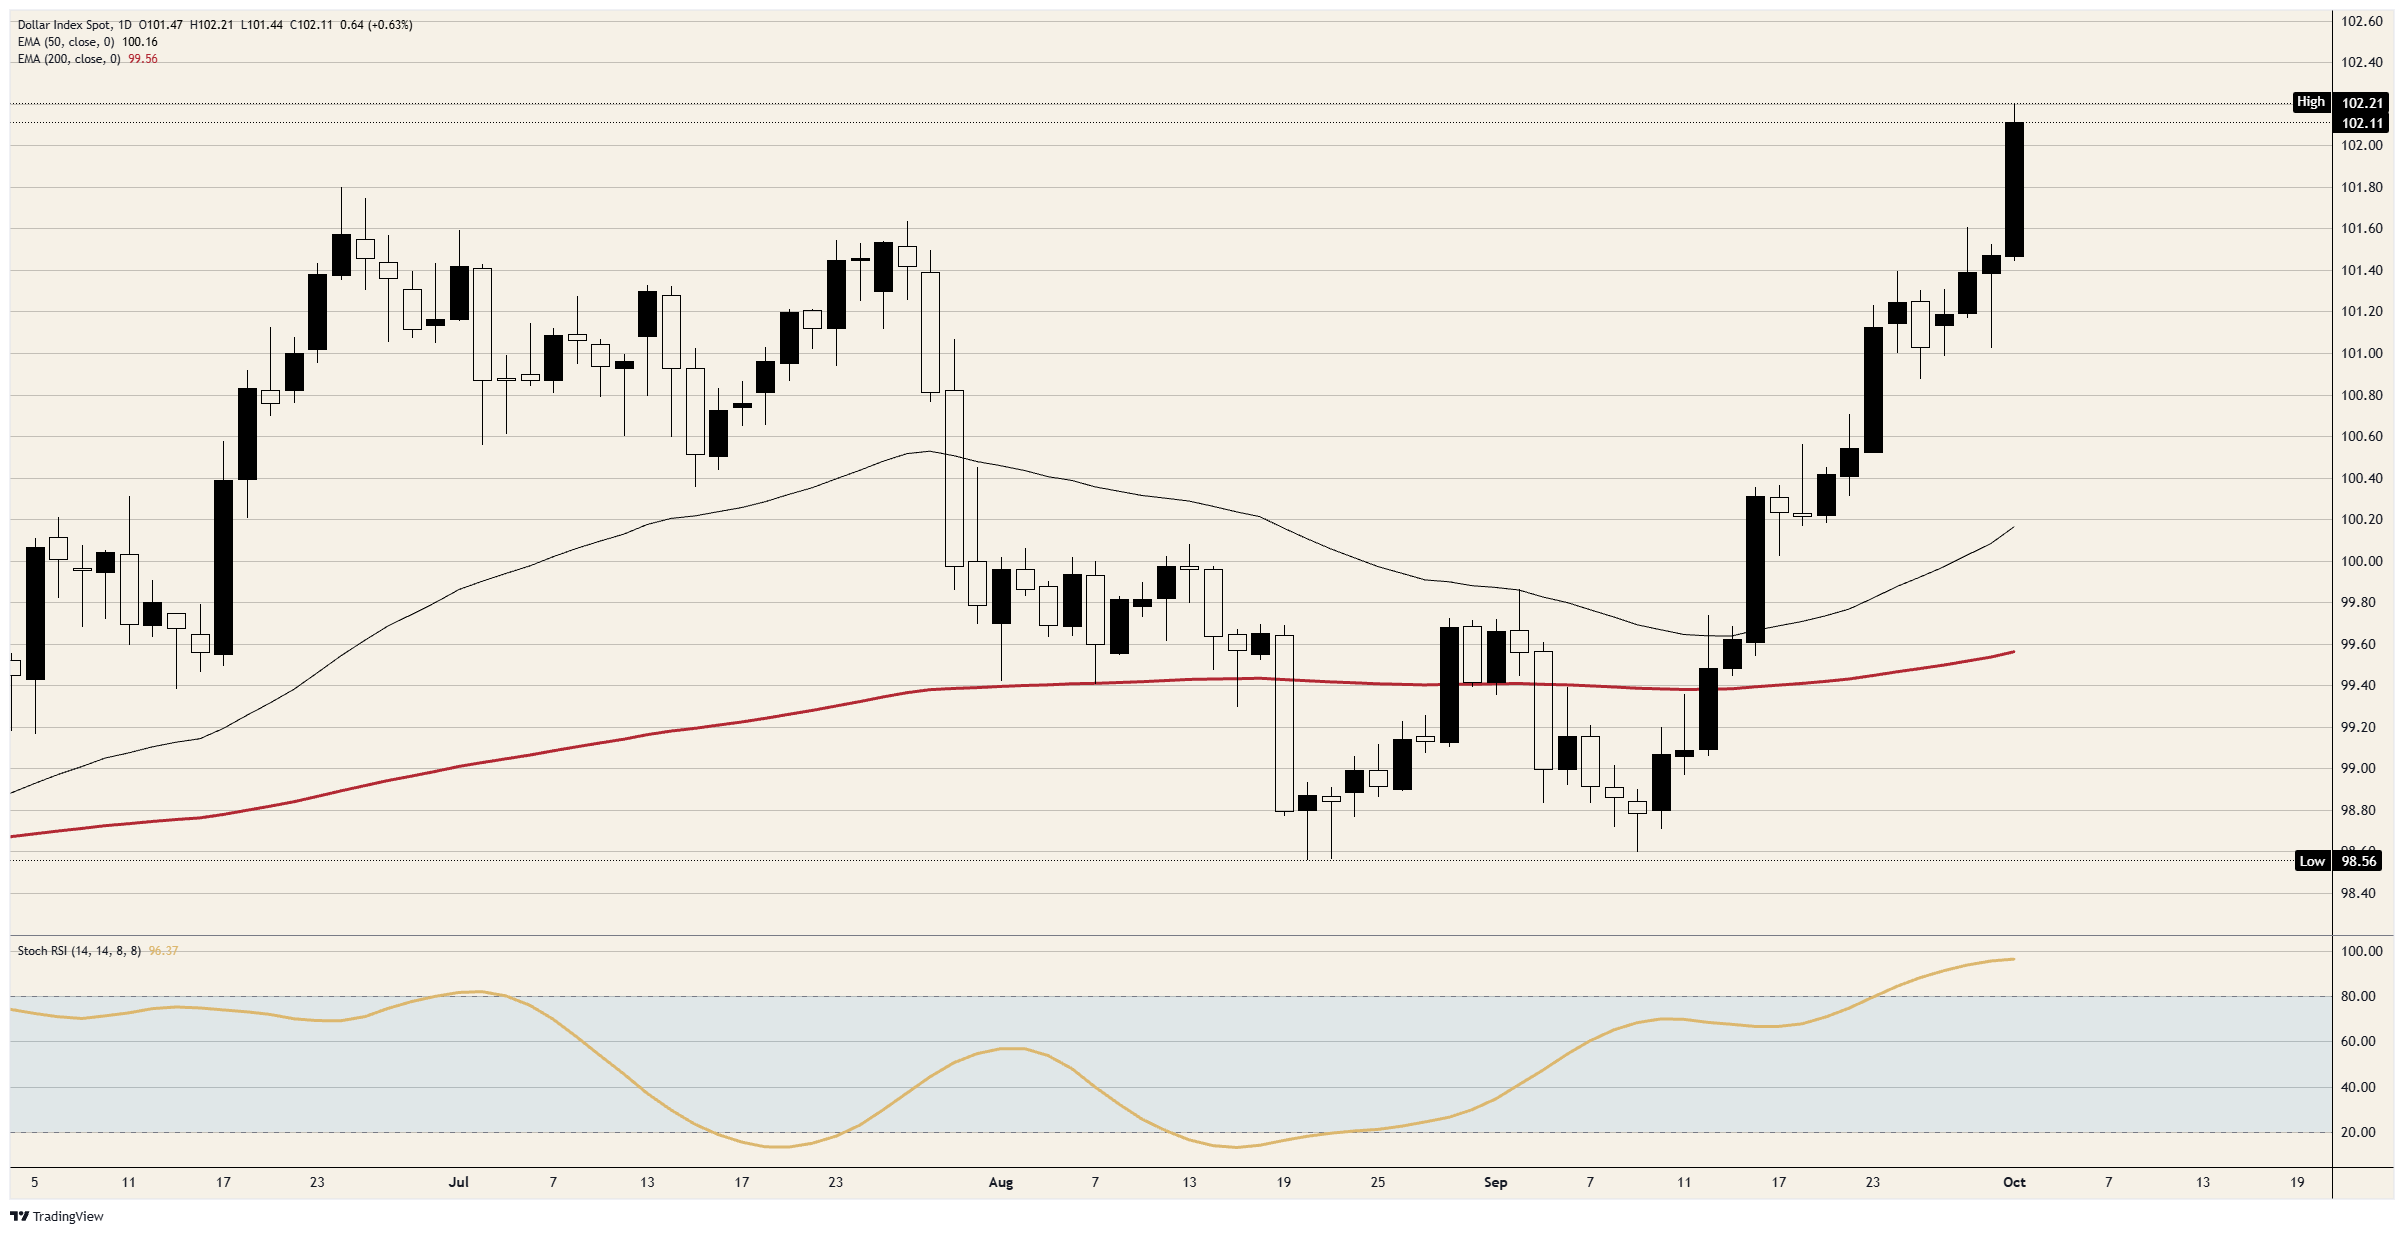
โอกาสที่เฟดจะปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมลดลงเกือบครึ่งนับตั้งแต่วันจันทร์ และ Dollar Index ก็ปรับตัวขึ้นในทุกวันของช่วงเวลาดังกล่าว ขณะนี้ดัชนีซื้อขายใกล้ 102.10 ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนเมษายน 2025 ดัชนีกำลังเคลื่อนไหวไปในทิศทางเดียวกับน้ำมันดิบและยูโร มากกว่าที่จะเคลื่อนไหวตามโอกาสในการประชุมครั้งถัดไปของเฟด
ตลาดยังคงสะท้อนการขึ้นดอกเบี้ยเกือบสี่ครั้ง และมีเพียงเดือนตุลาคมที่ยังไม่แน่นอน
เฟดปรับขึ้นอัตราดอกเบี้ยสู่ 3.75-4.00% เมื่อวันที่ 16 กันยายน และประธานเฟด Warsh กล่าวว่าเงินเฟ้ออยู่ในระดับสูงเกินไปมาเป็นเวลานานเกินไป ขณะที่ประธานเฟดนิวยอร์ก Williams กล่าวเมื่อวันอังคารว่า ยังไม่มีความจำเป็นต้องเร่งรีบในการขึ้นดอกเบี้ยอีกครั้ง แม้เขายังคาดว่าจะมีการปรับขึ้นอีกครั้งในปีนี้
ตัวเลขตำแหน่งงานว่างและความเชื่อมั่นผู้บริโภคต่างออกมาอ่อนแอในวันเดียวกัน และดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคลพื้นฐาน (PCE) เพิ่มขึ้น 0.2% ในเดือนสิงหาคม ต่ำกว่าที่คาดไว้ ประธานเฟดมินนิอาโปลิส Kashkari กล่าวเมื่อวันพฤหัสบดีว่า เขายังไม่มีมุมมองที่ชัดเจนต่อเดือนตุลาคม และยังคาดว่าจะมีการขึ้นดอกเบี้ยเพิ่มเติม โดยประมาณการของเขาเองชี้ว่าจะมีการขึ้นอีก 0.25% หนึ่งครั้งในปีนี้ และอีกหนึ่งครั้งในปี 2027
สัญญาฟิวเจอร์สให้น้ำหนักโอกาสการขึ้นดอกเบี้ยในเดือนตุลาคมไว้ที่ราว 70% เมื่อวันจันทร์ และต่ำกว่า 40% หลังการประกาศตัวเลข PCE อย่างไรก็ดี ตลาดยังคงสะท้อนการขึ้นดอกเบี้ยอีกหนึ่งครั้งในปีนี้ และเกือบสี่ครั้งภายในสิ้นปี 2027 ดังนั้นตลาดเพียงเลื่อนเวลาการขึ้นดอกเบี้ยครั้งถัดไปออกไป ไม่ได้ยกเลิกมัน ประธาน Williams ขอไม่ให้เร่งรีบ และนักเทรดก็นำมุมมองนั้นไปใช้กับเดือนตุลาคมเท่านั้น โดยไม่ได้ขยายไปไกลกว่านั้น
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีแตะระดับสูงสุดในรอบ 24 ปีเหนือ 5.30% เมื่อวันพุธ ขณะที่พันธบัตรอายุ 30 ปีอยู่ที่ 5.65% ทุกการขยับขึ้นทำให้ผู้ซื้อต่างชาติได้รับผลตอบแทนมากขึ้นจากการถือครองสินทรัพย์สกุลดอลลาร์ ภาคโรงงานยังรายงานว่าต้นทุนที่จ่ายเพิ่มขึ้นในเดือนกันยายนเช่นกัน ดัชนีราคาของสถาบัน Institute for Supply Management (ISM) พุ่งขึ้นสู่ 77.9 ใกล้กับระดับ 78.3 ที่เคยทำไว้ในเดือนมีนาคมช่วงเริ่มต้นสงคราม และตัวเลขในลักษณะนี้ยังคงทำให้ตลาดสะท้อนการขึ้นดอกเบี้ยในระยะถัดไปไว้ในราคา
ยุโรปซื้อน้ำมันดิบและเชื้อเพลิงจากสหรัฐมากกว่าจากประเทศอื่นใด
ยูโรร่วงต่ำกว่า 1.1300 เมื่อเทียบกับดอลลาร์ในวันพฤหัสบดีเป็นครั้งแรกนับตั้งแต่เดือนพฤษภาคม 2025 นับเป็นการอ่อนค่าต่อเนื่องเป็นวันที่สี่ และยูโรมีสัดส่วน 57.6% ของ Dollar Index ความกังวลเกี่ยวกับหนี้รัฐบาลฝรั่งเศสยิ่งเพิ่มแรงขาย เป็นไปได้ว่าเงินเฟ้อเดือนกันยายนที่ร้อนแรงขึ้นในเยอรมนี ฝรั่งเศส อิตาลี และสเปน จะผลักดันให้ธนาคารกลางยุโรป (ECB) ต้องดำเนินการ แม้ว่ายูโรจะอ่อนค่าลงในวันที่มีการเผยแพร่ตัวเลขของทั้งสี่ประเทศก็ตาม
สหภาพยุโรปนำเข้าน้ำมันดิบและเชื้อเพลิง 96.6% ของปริมาณที่ใช้ทั้งหมด และสหรัฐเป็นผู้จัดหาคิดเป็น 16% ของการนำเข้าเหล่านั้นในปี 2024 มากกว่าประเทศอื่นใด ญี่ปุ่นซึ่งมีสัดส่วน 13.6% ของดัชนี แทบไม่มีน้ำมันดิบของตนเองเลย ดังนั้นเศรษฐกิจที่อยู่เบื้องหลังตะกร้าดัชนี 71.2% จึงต้องเผชิญต้นทุนในลักษณะเดียวกัน
ขณะนี้สหรัฐส่งออกน้ำมันดิบและเชื้อเพลิงมากกว่านำเข้าแล้ว โดยมียอดสุทธิสูงเป็นประวัติการณ์ที่ 5.8 ล้านบาร์เรลต่อวันในเดือนเมษายน ทุกการปรับขึ้นของน้ำมันดิบคือต้นทุนสำหรับยุโรปและญี่ปุ่น และเป็นรายได้สำหรับผู้ส่งออกของสหรัฐ ซึ่งส่งผลต่อ Dollar Index ไม่ว่าเฟดจะตัดสินใจอย่างไร
น้ำมันดิบปรับตัวขึ้นในวันพฤหัสบดีจากการที่จีนระงับการส่งออกเชื้อเพลิง และจากรายงานของเพนตากอนเกี่ยวกับกองเรือบรรทุกเครื่องบินกลุ่มที่สาม ขณะที่ Dollar Index ทำจุดสูงสุดของรอบการซื้อขายจากปัจจัยหลัง ทั้งสองประเด็นเพิ่มภาระต้นทุนนำเข้าให้ยุโรปและญี่ปุ่น และไม่มีประเด็นใดขึ้นอยู่กับสิ่งที่เฟดจะทำในการประชุมครั้งถัดไป
ค่าจ้างตามหลังราคาเป็นเวลา 5 เดือน และวันศุกร์คาดว่าจะเพิ่มอีกหนึ่งเดือน
ตัวเลขการจ้างงานนอกภาคเกษตร (NFP) เดือนกันยายนมีกำหนดประกาศในวันศุกร์เวลา 12:30 GMT โดยคาดการณ์ไว้ที่ 94K หลังจากอยู่ที่ 162K ในเดือนสิงหาคม ขณะที่อัตราการว่างงานคาดว่าจะอยู่ที่ 4.1% เป็นเดือนที่สามติดต่อกัน รายได้เฉลี่ยต่อชั่วโมงคาดว่าจะเพิ่มขึ้น 0.3% เมื่อเทียบรายเดือน บริษัทประมวลผลข้อมูลเงินเดือน Automatic Data Processing (ADP) รายงานเมื่อวันพุธว่าการจ้างงานภาคเอกชนเพิ่มขึ้น 90K เทียบกับคาดการณ์ 70K และประกาศการปลดพนักงานลดลงสู่ราว 43K ในเดือนกันยายน ลดลง 18% จากเดือนสิงหาคม
ประมาณการเบื้องต้นของเงินเฟ้อเดือนกันยายนของยูโรโซนจะประกาศก่อนหน้านั้นในวันเดียวกัน ตัวเลขการจ้างงานที่แข็งแกร่งจะทำให้การขึ้นดอกเบี้ยในเดือนตุลาคมกลับมาเป็นประเด็นอีกครั้งก่อนที่เฟดจะตัดสินใจในวันที่ 28 ตุลาคม ขณะที่ตัวเลขที่อ่อนแอจะผลักการขึ้นดอกเบี้ยครั้งถัดไปไปยังการประชุมในภายหลัง สำหรับดัชนีที่กำลังสะท้อนปลายทางมากกว่าวันที่ นี่คือทางเลือกระหว่างการขึ้นดอกเบี้ยกับการขึ้นดอกเบี้ย
ระดับราคาและมุมมอง
แนวต้าน: จุดสูงสุดของวันพฤหัสบดีเหนือ 102.20 เล็กน้อย คือบริเวณที่แรงหนุนจากรายงานกองเรือหยุดลง เหนือระดับดังกล่าว 102.50 และ 103.00 เป็นระดับกลมที่ดัชนีไม่เคยซื้อขายมาตั้งแต่เดือนเมษายน 2025
แนวรับ: 102.00 ยังคงยืนได้ตั้งแต่ดัชนีทะลุขึ้นเหนือระดับนี้ในวันพฤหัสบดี ต่ำกว่านั้น จุดสูงสุดของเดือนมิถุนายนใกล้ 101.80 เคยจำกัดการปรับขึ้นของดัชนีตั้งแต่วันที่ 24 มิถุนายนจนถึงวันพฤหัสบดี จากนั้นคือจุดสูงสุดของวันพุธใกล้ 101.50 ซึ่งเป็นจุดเริ่มต้นของการพุ่งขึ้นในวันพฤหัสบดี
มุมมอง: น้ำหนักยังเอนเอียงฝั่ง Long เหนือ 101.80 โดยมี 102.50 เป็นเป้าหมายแรก และ 103.00 เป็นเป้าหมายถัดไป โมเมนตัมบน Stochastic Relative Strength Index (Stoch RSI) รายวันอยู่ใกล้ 96 ขณะที่ดัชนีกำลังมุ่งหน้าสู่การปรับขึ้นติดต่อกันเป็นวันที่สี่ ดังนั้นการย่อตัวลงใกล้ 102.00 อาจเกิดขึ้นได้โดยไม่ทำให้แนวโน้มนี้เสียไป การปิดรายวันกลับลงมาต่ำกว่า 101.50 จะทำให้ดัชนีกลับเข้าสู่กรอบปลายเดือนกันยายนอีกครั้ง และยุติการเทรดนี้
กราฟรายวัน DXY
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินทางการของสหรัฐอเมริกา และเป็นสกุลเงิน ‘โดยพฤตินัย’ ของอีกหลายประเทศที่มีการใช้หมุนเวียนควบคู่กับธนบัตรท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก โดยคิดเป็นมากกว่า 88% ของมูลค่าการซื้อขายในตลาดแลกเปลี่ยนเงินตราต่างประเทศทั่วโลกทั้งหมด หรือเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง USD เข้ามาแทนที่ปอนด์สเตอร์ลิงของอังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดช่วงประวัติศาสตร์ส่วนใหญ่ ดอลลาร์สหรัฐมีทองคำหนุนหลัง จนกระทั่งข้อตกลง Bretton Woods ในปี 1971 ที่ทำให้มาตรฐานทองคำสิ้นสุดลง
ปัจจัยเดี่ยวที่สำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจสองประการ ได้แก่ การรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และสนับสนุนการจ้างงานเต็มศักยภาพ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาปรับขึ้นเร็วเกินไปและเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะขึ้นดอกเบี้ย ซึ่งช่วยหนุนมูลค่าของ USD เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจลดอัตราดอกเบี้ย ซึ่งจะกดดันค่าเงินดอลลาร์สหรัฐ
ในสถานการณ์รุนแรง เฟดยังสามารถพิมพ์เงินดอลลาร์เพิ่มและใช้นโยบายผ่อนคลายเชิงปริมาณ (QE) ได้ QE คือกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมีนัยสำคัญในระบบการเงินที่ติดขัด นี่เป็นมาตรการนโยบายที่ไม่เป็นมาตรฐาน ซึ่งใช้เมื่อสินเชื่อแห้งเหือดเพราะธนาคารไม่ยอมปล่อยกู้ให้กันและกัน (จากความกังวลเรื่องการผิดนัดชำระของคู่สัญญา) เป็นมาตรการทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ที่จำเป็นได้ นี่คืออาวุธหลักของเฟดในการต่อสู้กับภาวะสินเชื่อตึงตัวที่เกิดขึ้นในช่วงวิกฤตการเงินครั้งใหญ่ปี 2008 โดยเฟดจะพิมพ์เงินดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐจากสถาบันการเงินเป็นหลัก โดยทั่วไป QE มักทำให้ดอลลาร์สหรัฐอ่อนค่าลง
Quantitative Tightening (QT) คือกระบวนการตรงกันข้าม โดยเฟดจะหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นจากพันธบัตรที่ถืออยู่ซึ่งครบกำหนดไปลงทุนซื้อใหม่ โดยทั่วไปแล้วถือเป็นปัจจัยบวกต่อดอลลาร์สหรัฐ
บทความยอดนิยม
1เจฟเฟอร์สันของเฟดกล่าวว่าเศรษฐกิจใกล้ระดับการจ้างงานสูงสุด2ดัชนีดอลลาร์ทะลุจุดสูงสุดของเดือนมิถุนายน ขณะที่ยูโรร่วงลงจากราคาน้ำมันดิบที่แพงขึ้น3การคาดการณ์ราคาดัชนีดอลลาร์สหรัฐ: DXY แตะระดับสูงสุดใหม่ของปี แต่ RSI เข้าสู่ภาวะซื้อมากเกินไป4Kashkari ของเฟดยังเปิดโอกาสสำหรับเดือนตุลาคม และยังคงมองว่าจะมีการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมอีก5เจฟเฟอร์สันแห่งเฟดส่งสัญญาณอดทน ขณะที่การปรับอัตราดอกเบี้ยครั้งถัดไปยังคงขึ้นอยู่กับข้อมูล6ผลสำรวจของ Banxico ชี้ว่าเงินเฟ้อจะลดลง การเติบโตจะแข็งแกร่งขึ้น และอัตราดอกเบี้ยจะคงไว้ที่ 6.50%7การร่วงลงของเปโซเม็กซิโกรุนแรงขึ้น ขณะที่ USD/MXN พุ่งทะลุ 18.308Forex Today: US NFP เป็นประเด็นสำคัญหลักในวันนี้9Near Protocol ร่วงลงต่ำกว่า $5.00 หลัง Near Intents ถูกโจมตีจนสูญเสียเงิน $4M
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgm.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด