

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
لقد استبعدت الأسواق للتو زيادات أسعار الفائدة من التسعير بسبب الضغوط المالية. ويُظهر هذا الرسم البياني لماذا تشير تجربة 2022-2023 إلى أنها ستكون مخطئة
قام المتداولون بحذف ما يقارب زيادة واحدة بمقدار ربع نقطة من توقعاتهم بشأن البنك المركزي الأوروبي (ECB) منذ منتصف سبتمبر، مراهنين على أن ECB سيتوقف عن رفع أسعار الفائدة بسبب موجة بيع في الديون الفرنسية. وقد فشلت هذه المراهنة مرتين في عامي 2022 و2023، حين واصل ECB رفع أسعار الفائدة رغم الضغوط المالية لأن التضخم كان أعلى من مستهدفه البالغ 2%. وسجل تضخم منطقة اليورو 3.8% في سبتمبر.
يبلغ سعر فائدة الإيداع لدى ECB، الذي يدفعه للبنوك على الودائع الليلية والذي يحدد تكاليف الاقتراض باليورو، 2.50% بعد الزيادتين في يونيو وسبتمبر. ويتحرك عائد السندات الألمانية لأجل عامين بما يتماشى مع ما يتوقعه المتداولون من ECB خلال العامين المقبلين. ووفقاً للسلسلة اليومية لـ Bundesbank، بلغ 3.32% في 28 سبتمبر، وهو الأعلى منذ أكتوبر 2008، ثم تراجع منذ ذلك الحين بمقدار 0.3 نقطة إلى 3.02%. وكان ذلك المستوى المرتفع أعلى بمقدار جزء من مئة نقطة من العائد المسجل في 8 مارس 2023، قبل يومين من انهيار Silicon Valley Bank.
موجة بيع السندات الفرنسية أزالت تقريباً زيادة واحدة من مسار ECB
اتسعت الفجوة بين تكاليف الاقتراض الفرنسية والألمانية لأجل 10 سنوات إلى 1.54 نقطة مئوية في 2 أكتوبر، وهو الأوسع منذ 2011، بعد أكبر اتساع أسبوعي لها في 17 عاماً. وامتدت عمليات البيع إلى السندات الإيطالية والبلجيكية واليونانية، فيما دعت إسبانيا إلى انتخابات مبكرة في 29 نوفمبر. ويستهدف مشروع موازنة فرنسا لعام 2027 عجزاً يعادل 5% من الناتج، انخفاضاً من 5.4%، مقابل سقف للاتحاد الأوروبي (EU) عند 3%، ما يغلق سدس الفجوة. وعندما تقفز العوائد بهذا الشكل، فإن الحكومات والشركات تدفع أكثر للاقتراض من دون أن يفعل ECB أي شيء، لذلك يفترض المتداولون أن ECB يحتاج إلى القيام بأقل.
وتُظهر تسعيرات سوق النقد، وهي الرهانات التي يضعها المتداولون على سعر فائدة الإيداع بعد كل اجتماع، حجم ما تم استبعاده. ففي 5 أكتوبر، أظهرت هذه التسعيرات احتمال 0.28 من زيادة في اجتماع 29 أكتوبر، و0.89 بحلول 17 ديسمبر، و2.69 بحلول سبتمبر 2027. وفي منتصف سبتمبر، كانت التسعيرات تشير إلى أكتوبر عند نحو ثلاثة أرباع زيادة، وإلى زيادة إضافية تقريباً حتى منتصف 2027. وما يزال استبعاد الزيادات يعني بقاء 2.69 زيادة مسعّرة.
منحت رئيسة ECB لاغارد المتداولين حجتهم في 28 سبتمبر. فقد قالت أمام البرلمان الأوروبي إن ارتفاع أسعار الفائدة طويلة الأجل سيبطئ النمو وينقل تكاليف الطاقة إلى أسعار أخرى بأكثر مما توقعه موظفو ECB. وطرح كبير الاقتصاديين في ECB، Lane، النقطة نفسها في 5 أكتوبر. وجاء أكبر هبوط يومي في العائد لأجل عامين، بمقدار 0.19 نقطة، في 2 أكتوبر، عندما بلغت الفجوة الفرنسية ذروتها وتراجعت العوائد في كل مكان بعد تقرير ضعيف للوظائف في الولايات المتحدة.
في مناسبتين خلال 2022-2023، فقد العائد لأجل عامين نقطة كاملة تحت وطأة الضغوط ثم استعادها
جاءت أولى موجات الذعر في يونيو 2022، عندما قفزت تكاليف الاقتراض الإيطالية. وانخفض عائد السندات الألمانية لأجل عامين بمقدار 1.05 نقطة بين 16 يونيو و2 أغسطس إلى 0.10%، لأن المتداولين توقعوا ECB أبطأ. لكن ECB رفع أسعار الفائدة بمقدار نصف نقطة في 21 يوليو، أي ضعف ما كان قد أشار إليه، ثم رفعها بثلاثة أرباع نقطة في سبتمبر ومرة أخرى في أكتوبر. وعاد العائد فوق ذروته المسجلة في يونيو في 9 سبتمبر، أي بعد يوم من أول زيادة من تلك الزيادات الثلاثية الأرباع.
وجاءت المرة الثانية في مارس 2023، بعد انهيار Silicon Valley Bank وهبوط أسهم Credit Suisse إلى أدنى مستوى قياسي. وفي 15 مارس، سعّر المتداولون ذروة ECB قرب 3%، انخفاضاً من 4% قبل أسبوع، وهبط العائد لأجل عامين بمقدار 1.09 نقطة خلال الجلسات الثماني حتى 20 مارس. ورفع ECB أسعار الفائدة بمقدار نصف نقطة في 16 مارس، ثم أربع مرات أخرى بعد ذلك. وتوقف عند 4%، وهو المستوى الذي كان المتداولون قد وضعوا عنده الذروة في الأسبوع الذي سبق أزمة Credit Suisse.
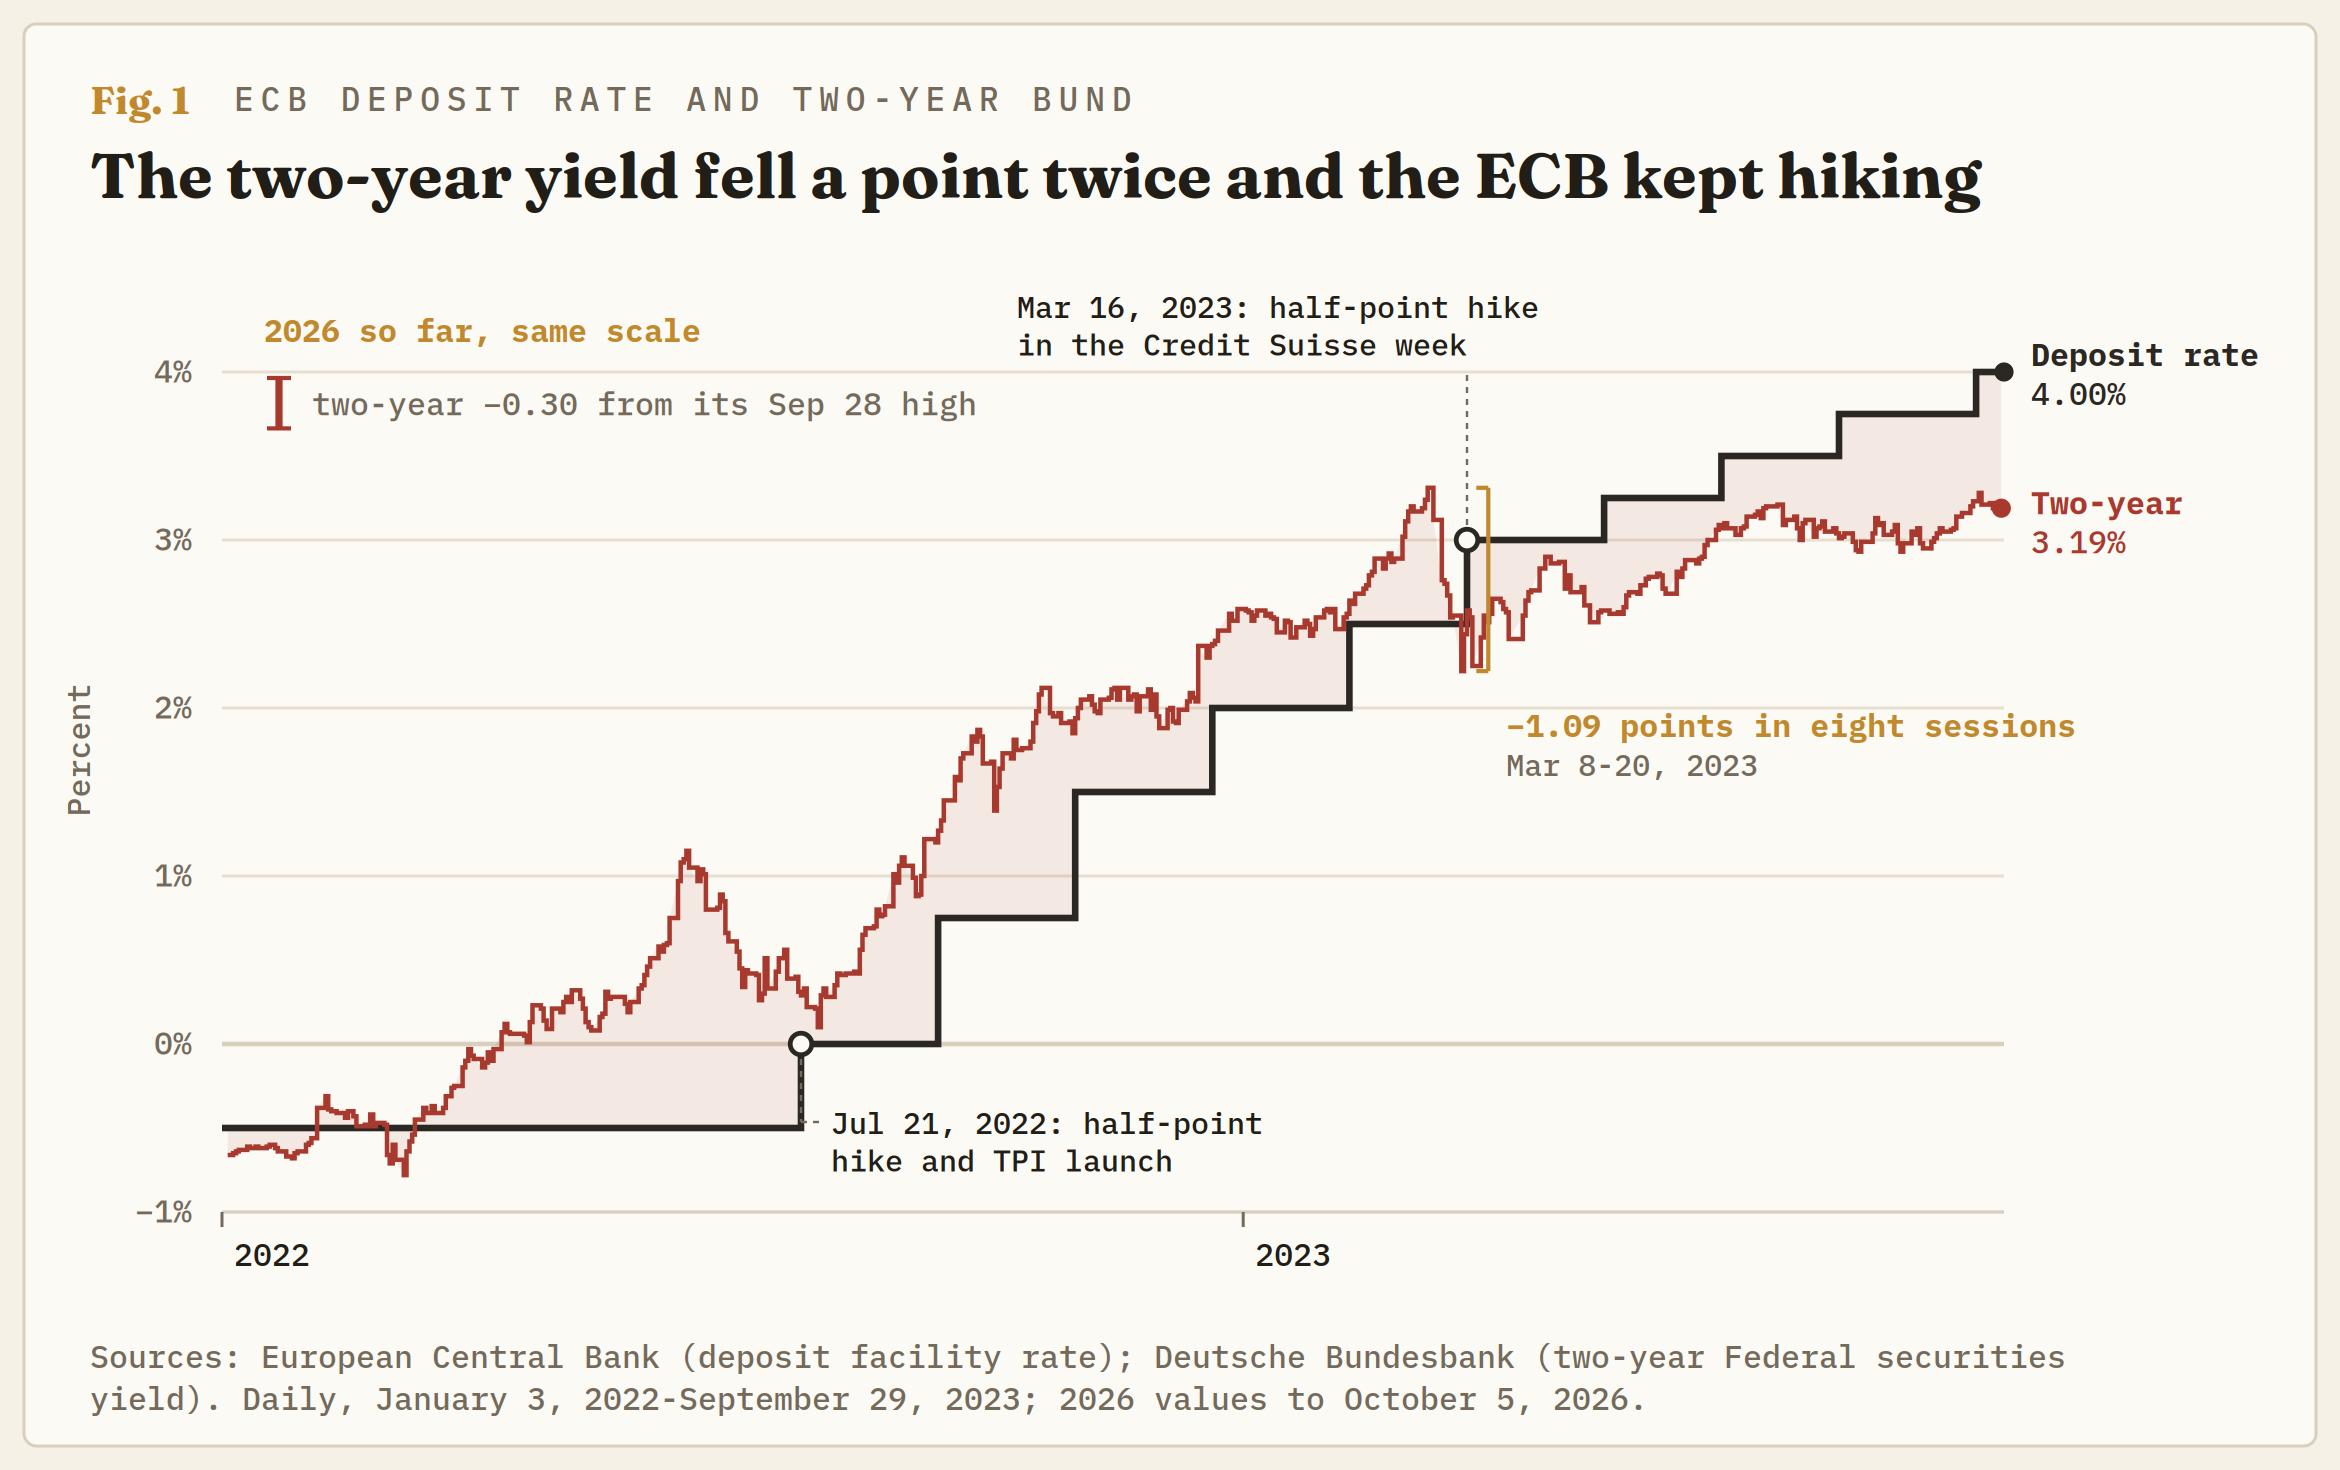
وقد تلاشى أثر إعادة التسعير في الحالتين للسبب نفسه. فقد بلغ التضخم الأساسي، الذي يستبعد الطاقة والغذاء والكحول والتبغ، 3.7% في يونيو 2022 ومستوى قياسياً عند 5.7% في مارس 2023. وكان يمكن للضغوط أن تغيّر توقيت الزيادة، لا الحاجة إليها. وبحلول 21 سبتمبر 2023، عاد العائد لأجل عامين إلى 3.28%، أي تقريباً إلى مستوى 8 مارس.
منحت البنوك المركزية كل موجة ذعر أداتها الخاصة وأبقت أسعار الفائدة موجهة بالتضخم
في يونيو 2022، عقد ECB اجتماعاً غير مجدول لتوجيه إعادة استثمار محفظته من السندات المرتبطة بالجائحة نحو الدول الواقعة تحت الضغط. وفي 21 يوليو أطلق أداة حماية الانتقال (TPI)، وهي شبكة أمان لشراء السندات للدول التي تنفلت تكاليف اقتراضها من أساسياتها الاقتصادية، بالتزامن مع زيادة نصف نقطة.
واشترى Bank of England (BoE) سندات حكومية طويلة الأجل بين 28 سبتمبر و14 أكتوبر 2022 لوقف بيع قسري من جانب صناديق التقاعد. وبعد ثلاثة أسابيع رفع سعر الفائدة بمقدار ثلاثة أرباع نقطة. أما Federal Reserve (Fed) فقد رفع أسعار الفائدة بعد 12 يوماً من انهيار Silicon Valley Bank. وقال رئيس Fed آنذاك Powell في 22 مارس 2023 إن تشديد الإقراض المصرفي قد يقوم بعمل زيادة في أسعار الفائدة، ثم رفع Fed أسعار الفائدة مرتين إضافيتين.
وقدمت رئيسة ECB لاغارد حجة Powell نفسها بشأن العوائد طويلة الأجل في 28 سبتمبر. وعندما أطلق ECB أداة TPI، قال إن شبكة الأمان هذه ستسمح لوصول زيادات أسعار الفائدة إلى كل دول اليورو بالتساوي. وقال رئيس Bundesbank، Nagel، في 1 أكتوبر إن مهمة ECB هي استقرار الأسعار، لا الإبقاء على الفجوة بين تكاليف الاقتراض بين الدول عند مستوى معين. وتُظهر توقعات ECB لشهر سبتمبر أن التضخم باستثناء الطاقة والغذاء سيبلغ 2.6% في 2027 و2.3% في 2028، أي فوق المستهدف طوال الفترة.
كان عام 2011 هو العام الذي كان فيه المتداولون على صواب
والحجة المضادة هنا هي 2011. فقد رفع ECB أسعار الفائدة في أبريل ويوليو 2011 لأن الطاقة كانت تدفع التضخم إلى الأعلى، ثم خفضها في نوفمبر وديسمبر بعد أن وصلت أزمة الديون إلى إيطاليا وإسبانيا. وكانت كلتا الزيادتين قد اختفتا بحلول نهاية العام.
وقالت رئيسة ECB لاغارد لصحيفة La Croix الفرنسية إن هذا ليس عام 2011. ويكمن الفرق خارج فرنسا، حيث بلغ متوسط العلاوة الإيطالية لأجل 10 سنوات فوق ألمانيا 5.19 نقطة مئوية في نوفمبر 2011، وبلغت العلاوة الإسبانية 5.55 نقطة في يوليو 2012. وقد لامست العلاوة الإيطالية نحو 1.1 نقطة في 1 أكتوبر، بينما تبلغ العلاوة الإسبانية نحو 0.65، أي أقل من نصف العلاوة الفرنسية.
وتبقى فرنسا الحلقة الأضعف، إذ تخضع لإجراء العجز المفرط (EDP) التابع للاتحاد الأوروبي، وهو المسار الخاص بالحكومات التي تسجل عجزاً يتجاوز القواعد، منذ يوليو 2024. ولا تكون الدولة الخاضعة لهذا الإجراء مؤهلة للاستفادة من TPI إلا إذا لم يكن الاتحاد الأوروبي قد خلص إلى أنها أخفقت في تصحيح العجز. إن TPI لم تُستخدم قط، وقد لا تكون أول دولة تحتاج إليها مؤهلة لها. وإذا امتدت موجة البيع إلى إيطاليا ولم تناسب أي أداة فرنسا، فلن يبقى سوى سعر فائدة الإيداع، وذلك هو نموذج 2011.
ويُعد التضخم الأساسي نقطة الضعف الأخرى. فعند 2.5%، هو أقرب إلى مستوى 1.6% في 2011 منه إلى 5.7% في مارس 2023، ومعظم الارتفاع إلى 3.8% جاء من الطاقة التي ارتفعت 18.8% على أساس سنوي. ويظل هذا المعدل الرئيسي أعلى من ذروة 2011 البالغة 3.0%، وقد وصفت رئيسة ECB لاغارد صدمة الطاقة بأنها أكبر من أن يتم تجاهلها.
الزيادة التي استبعدها المتداولون لها تاريخ: 17 ديسمبر
ويميل الترجيح إلى أن زيادة ديسمبر ستُنفذ وأن الزيادات الخاصة بعام 2027 التي حذفها المتداولون ستعود إلى التسعير. فقد جاءت كلتا زيادتي 2026 في اجتماعات تضمنت توقعات جديدة للموظفين، في يونيو وسبتمبر، بينما لا يتضمن اجتماع 29 أكتوبر أي توقعات من هذا النوع. أما 17 ديسمبر فيتضمنها، وتسعّر أسواق النقد بحلوله 0.89 من زيادة.
ويُعد عائد السندات الألمانية لأجل عامين هو المقياس. فالعودة فوق 3.20%، حيث كان يتداول قبل 2 أكتوبر، ستعني أن الضغوط بدأت تخرج من تسعير ECB. أما الهبوط دون 2.90%، وهو مستوى 1 سبتمبر، فسيعني أن كل ما أضافه المتداولون حول زيادة سبتمبر قد اختفى. وتمثل العلاوة الإيطالية لأجل 10 سنوات نقطة الإنذار الخاصة بعام 2011، وأي تحرك نحو 1.5 نقطة من نحو 1.1 سيعني أن البيع لم يعد فرنسياً فقط.
وقد هبط اليورو إلى أدنى مستوياته مقابل الدولار الأمريكي منذ مايو 2025 يوم الاثنين. ويرتفع إذا عادت زيادة ديسمبر إلى التسعير، ويتراجع إذا اتسعت العلاوة الإيطالية. ويكون هذا التقدير خاطئاً إذا أبقى ECB أسعار الفائدة دون تغيير في 17 ديسمبر مع بقاء التضخم الأساسي عند 2.5% أو أعلى، لأن ذلك سيعني أن أسواق السندات، لا التضخم، هي التي تحدد أسعار الفائدة في منطقة اليورو.
المقالات الشائعة
1توقعات أسعار الفضة: XAG/USD يؤسس قاعدة فوق 60 دولارًا، ويستهدف 64 دولارًا2اليوان الصيني: تحرّك جانبي مع ميل أكثر تماسكًا مقابل الدولار الأمريكي - UOB3يتوقف الذهب دون مستوى 4,150 دولارًا مع ارتفاع عوائد السندات الأمريكية الذي يبدد أثر الارتياح الناتج عن Fed4لقد استبعدت الأسواق للتو زيادات أسعار الفائدة من التسعير بسبب الضغوط المالية. ويُظهر هذا الرسم البياني لماذا تشير تجربة 2022-2023 إلى أنها ستكون مخطئة5الين الياباني يضعف مع اتساع فجوة العوائد التي تدعم الدولار الأمريكي6الفوركس اليوم: ستتصدر مؤشرات مديري المشتريات في أوروبا وتصريحات مسؤولي الاحتياطي الفيدرالي المشهد7الولايات المتحدة: دفعٌ لتعزيز إنتاج العناصر الأرضية النادرة محليًا – ING8توقعات أسعار العملات المشفرة: XRP وBitcoin والعملات المشفرة – الملخص الأمريكي 05 أكتوبر9توقعات Bitcoin والذهب: تراجع BTC واستمرار الاتجاه الهبوطي لـ XAU مع تسجيل مؤشر مديري المشتريات لقطاع الخدمات الأمريكي قراءة دون التوقعات
أسعار مباشرة


كل شيء عن FOREX
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
أنواع التحليل في الفوركس: الفني والأساسي والوجداني
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://tmgm66.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة